28. Mai 2026
Kurzfristig ist der Markt eine Wahlmaschine; langfristig jedoch bewertet er
Eine Kolumne von Anton Berthot
Erschienen in Allnews - Mai 2026
Das berühmte Diktum von Benjamin Graham «In the short run, the market is a voting machine; in the long run, it is a weighing machine» bringt eines der grossen Paradoxa der Märkte treffend auf den Punkt. Kurzfristig reagieren sie wie ein emotionales Barometer: Sie stimmen ab, bestrafen oder applaudieren mitunter und extrapolieren. Langfristig aber wägen sie die Unternehmen letztlich danach, was sie wirklich sind: nach ihrer Fähigkeit zu innovieren, zu wachsen, ihre Margen zu verteidigen und nachhaltig Kapitalrenditen zu erwirtschaften.
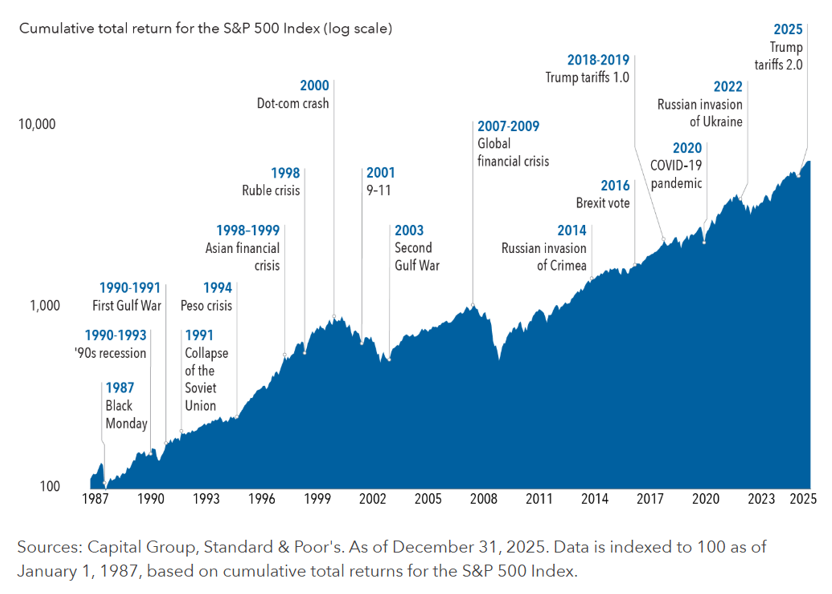
Diese Unterscheidung zwischen kurzfristigem Lärm und langfristiger Substanz war wohl noch nie so relevant wie heute. Wahlen, Kriege, Handelsspannungen oder neue Zölle: Das Marktumfeld scheint permanent von exogenen Erschütterungen durchzogen. Nimmt man jedoch etwas Abstand, zeigt die Geschichte, dass die Aktienmärkte, insbesondere der amerikanische Markt, diese Schocks oft absorbiert haben, ohne ihre grundlegende Entwicklung in Frage zu stellen. Über einen langfristigen Horizont von 40 Jahren betrachtet, lieferten die amerikanischen Aktien (S&P 500) eine Performance von rund 11% annualisiert in USD, dies trotz mehrerer Jahre mit starken Rückgängen (Internetblase 2000-2002: -38%, Finanzkrise 2008: -37%, Inflationsspitze 2022: -18%). Mit anderen Worten: Für den langfristigen Anleger verblassen viele dieser Schocks letztlich, und die Geduld wird am Ende belohnt.
Der Lärm der Konflikte, die Resilienz der Märkte
Dies bedeutet selbstverständlich nicht, dass Markteinbrüche für die Anleger folgenlos bleiben. Kurzfristig können Ereignisse wie bewaffnete Konflikte erhebliche Marktrückgänge auslösen, insbesondere wenn sie die Energie betreffen. Der aktuelle Krieg rund um die Strasse von Hormus ist das perfekte Beispiel. Diese enge Passage konzentriert laut Internationaler Energieagentur rund 25% des weltweiten Ölhandels und nahezu 20% des auf dem Seeweg transportierten Flüssigerdgases. Aus dieser Perspektive veranschaulicht der Konflikt im Iran diesen Mechanismus perfekt: Der Markt reagiert rasch und heftig auf die unmittelbare Unsicherheit, bewertet danach jedoch die realen Folgen für das künftige Wachstum und die Gewinne der Unternehmen neu. Wenn die Geschichte ein guter Leitfaden für die Zukunft ist, lässt sich hervorheben, dass der amerikanische Markt im Durchschnitt ein Jahr nach Ausbruch eines bewaffneten Konflikts um 8% höher notiert. Eine Erklärung liegt in der Ölintensität des BIP, die laut Weltbank seit den ersten Ölschocks der 1970er-Jahre um nahezu 60% gesunken ist. Es ist also weniger das Ereignis selbst, das die langfristige Entwicklung der Märkte bestimmt, als vielmehr seine Fähigkeit, die wirtschaftlichen Fundamentaldaten dauerhaft zu verändern.
Kurzfristig konzentriert sich die Volatilität dort, wo die Narrative am stärksten sind
Dies gilt besonders für die meistkommentierten Themen des Augenblicks. Unternehmen im Umfeld der künstlichen Intelligenz, insbesondere der «Data Centers», konzentrieren heute einen erheblichen Teil der Börsenvolatilität, denn sie liegen am Schnittpunkt der höchsten Wachstumserwartungen, der anspruchsvollsten Bewertungen und der grössten Debatten über die Tragfähigkeit der Investitionsausgaben.
Was der Markt letztlich wägt: Wachstum, Margen, Kapitalrendite
Ist der kurzfristige Lärm einmal an seinen richtigen Platz verwiesen, wird die zentrale Frage wieder jene nach der Qualität der Unternehmen. Denn auf Dauer wägt der Markt weder die Schlagzeilen noch die Emotionen, sondern die Fähigkeit eines Unternehmens, Wert zu schaffen. Die Unternehmen, die sich auf Dauer durchsetzen, sind oft jene, die mehrere Attribute vereinen: kontinuierliche Innovation, strukturelles Wachstum, hohe Margen, attraktive Kapitalrendite und solide Eintrittsbarrieren.
Genau hier heben sich gewisse Schweizer Unternehmen ab. In einem oft als defensiv wahrgenommenen Markt beheimatet die Schweiz in Wirklichkeit zahlreiche Unternehmen, die langfristig Wert schaffen können.
Belimo: ein führender Spezialist im Zentrum der grossen strukturellen Trends
Belimo ist wohl eines der aussagekräftigsten Beispiele geduldiger und methodischer Schweizer Wertschöpfung. 2025 erzielte die Gruppe einen Umsatz von CHF 1,12 Milliarden und einen Gewinn von CHF 182 Millionen (mit einem Wachstum von 8,5% bzw. 12,4% pro Jahr über 10 Jahre). Das Unternehmen profitiert weiterhin von grossen strukturellen Trends wie Energieeffizienz, Gebäudesanierung und dem Aufstieg der Datenzentren. Bereits 2024 hob Belimo die Beschleunigung der Nachfrage im Zusammenhang mit Data Centers und die Solidität seiner auf Urbanisierung, Klima und Digitalisierung gestützten Wachstumsstrategie hervor. Belimo zeigt, dass ein Spezialist, führend bei kritischen Komponenten, starke Eintrittsbarrieren errichten kann wie: technisches Know-how, Qualität, Zuverlässigkeit, inkrementelle Innovation und Kundennähe. Kurzfristig kann der Titel empfindlich auf Bewertungsniveaus, Zinssätze oder Marktbewegungen reagieren. Langfristig wird der Markt die Fähigkeit des Unternehmens wägen, diese Megatrends in profitables langfristiges Wachstum zu verwandeln. Seit Ende Juli 2025 weist der Titel per 31.03.2026 eine Börsenperformance von -32% auf, verglichen mit dem Schweizer Markt bei +8% (Swiss Performance Index oder SPI). Längerfristig: +505% über 10 Jahre (6.-beste Performance unter den 200 Unternehmen des SPI, der +114% macht) oder +2'172% über 20 Jahre (SPI +189%), die beste Performance des gesamten Schweizer Marktes.
Das Langfristige als Gegengift zum Lärm
Im Grunde behält das Zitat von Benjamin Graham seine ganze Bedeutung, weil es eine einfache Wahrheit in Erinnerung ruft: Die Zeit ist oft der beste Offenbarer des Werts. Die Märkte stimmen im Takt der Emotionen, der Ängste und der vorherrschenden kurzfristigen Narrative ab. Danach wägen sie die Fakten. Kriege, Wahlen oder Handelsspannungen werden weiterhin starke Momente der Volatilität hervorrufen. Auch das Thema KI wird kurzfristig weiterhin starke Rotationen konzentrieren. Doch für den geduldigen Anleger bleibt die eigentliche Frage unverändert: Welche Unternehmen sind fähig, aus dem Lärm mit mehr Marktanteilen, besseren Margen, mehr Wachstum und verstärkten Eintrittsbarrieren hervorzugehen? Genau in dieser langfristigen Lesart entfaltet ein Unternehmen wie Belimo seine ganze Bedeutung. Kurzfristig mag der Markt bisweilen irrational abstimmen. Langfristig wägt er fast immer die Qualität.
Anton Berthot ist Co-Manager von Überzeugungsfonds auf Schweizer Aktien bei der BCGE. Zuvor war er 8 Jahre lang Co-Manager von Fonds auf Schweizer Aktien, Schweizer Immobilien und Multi-Assets bei der RESCAD SA. Er zählt zudem einige Jahre als Analyst bei HSBC und JP Morgan. Er ist Inhaber eines Master in Finance der Universität Neuenburg, eines Bachelors der HEC Lausanne und CFA-Charterholder.