3. Februar 2026
Schweizer indirekte Immobilien: Vermeiden Sie die Volatilitätsfalle!
Eine Kolumne von Laurent Clauzet
Erschienen in Allnews - Februar 2026
Immobilien nehmen in der Vermögensallokation der institutionellen Schweizer Anleger einen strukturellen Platz ein. Langfristig zeichnet sich diese Anlageklasse durch eine geringere Volatilität als Aktien, eine teilweise Dekorrelation von den anderen Anlageklassen und eine relativ stabile Ertragsgenerierung aus. Diese Eigenschaften erklären ihre zentrale Rolle in den Vorsorgeportfolios, wobei die Schweizer Pensionskassen bis zu 25% ihrer Vermögen in Immobilien allozieren können.
Das Universum der kotierten indirekten Immobilien in der Schweiz besteht aus zwei unterschiedlichen Segmenten: den Immobilienaktien und den kotierten Immobilienfonds. Die Immobilienaktien, im Index REAL zusammengefasst, sind klassische Beteiligungspapiere. Sie werden in der Regel nach einem klassischen Mittelwert-Varianz-Rahmen in die Portfolios integriert, wobei sich der Anleger der Notwendigkeit bewusst ist, das spezifische Risiko zu diversifizieren, um die risikoadjustierte Rendite zu optimieren. Umgekehrt lässt sich im Segment der kotierten Immobilienfonds ein deutlich anderes Verhalten beobachten. Obwohl sie fortlaufend an der Schweizer Börse gehandelt werden, mit einem Orderbuch, das jenem der Aktien gleicht, werden diese Vehikel noch häufig als quasi obligationenartige Instrumente wahrgenommen. Diese Wahrnehmung rührt teilweise von einer möglichen Verwechslung zwischen dem Nettoinventarwert (NAV), in der Regel jährlich veröffentlicht, und dem Marktpreis her, der fortlaufend untertägig gebildet wird. Da diese Fonds strukturell halboffen und in der Praxis die meiste Zeit geschlossen sind, wird ihr Preis durch Angebot und Nachfrage bestimmt und weicht strukturell vom NAV ab, mit durchschnittlichen Agios oder Disagios in der Grössenordnung von 20 bis 25% je nach Zyklusphase. Diese Wahrnehmung führt mitunter zu einer übermässigen Konzentration auf eine begrenzte Anzahl von Fonds oder gar regelmässig auf ein einziges Vehikel, was das spezifische Risiko für den Anleger sehr deutlich erhöht.
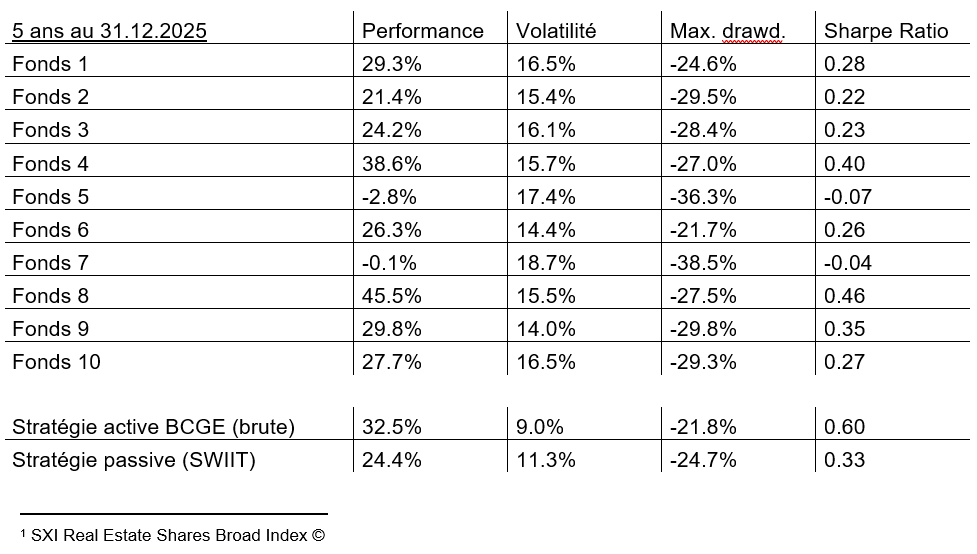
Jeder kotierte Immobilienfonds hält ein Portfolio realer Vermögenswerte, das per Definition einzigartig und oft geografisch und sektoral konzentriert ist. Die Performance hängt daher stark von spezifischen Faktoren ab: Qualität und Lage des Immobilienbestands, Finanzierungsstruktur, Ausschüttungspolitik sowie Entscheide des Verwalters. Aus quantitativer Sicht schlägt sich diese Konzentration in einer erheblichen idiosynkratischen Volatilität nieder, die die risikoadjustierte Rendite mindern kann, insbesondere in Phasen von Spannungen an den Finanzmärkten oder steigender Zinsen. Die nachstehende Tabelle stellt die zehn grössten Börsenkapitalisierungen kotierter Schweizer Immobilienfonds dar, samt ihrer Gesamtperformance, ihrer jüngsten Volatilität und ihrer Sharpe-Ratio. Die zwischen den Fonds beobachteten Abweichungen sind ausgeprägt, sowohl hinsichtlich der Rendite als auch des Risikos, was die Heterogenität der Rendite-Risiko-Profile innerhalb dieser Anlageklasse empirisch bestätigt.
Ebenfalls dargestellt werden zwei aggregierte Strategien: ein aktiver Überzeugungsansatz, der 25-30 Immobilientitel (kotierte Fonds und Immobilienaktien) kombiniert, sowie ein passiver Ansatz, der auf dem Index SWIIT beruht, welcher sämtliche kotierten Schweizer Immobilienfonds zusammenfasst. In beiden Fällen erlaubt die Diversifikation eine Reduktion der Standardabweichung (Volatilität) des Portfolios und eine Verbesserung der Sharpe-Ratio, im Einklang mit den Vorhersagen des Mittelwert-Varianz-Rahmens. Schliesslich lässt sich eine noch breitere Diversifikation erzielen, indem man das Segment der kotierten Immobilienfonds (SWIIT) mit jenem der Immobilienaktien (REAL) kombiniert. Die gemeinsame Integration dieser beiden Segmente erlaubt es, teilweise unterschiedliche Risikoquellen zu nutzen und die Effizienzgrenze der Immobilienallokation zu verbessern.
Zusammenfassend: Auch wenn die Schweizer indirekten Immobilien einen wesentlichen Bestandteil der Vermögensallokation bilden, verstärkt ein auf einen einzigen kotierten Immobilienfonds konzentriertes Engagement das nicht diversifizierte spezifische Risiko erheblich. Die empirischen Ergebnisse sprechen für einen diversifizierten und umso mehr aktiven Ansatz, um die risikoadjustierte Rendite zu maximieren und die mit dieser Anlageklasse verbundenen Stabilisierungseigenschaften nachhaltig zu erfassen.
Laurent Clauzet stiess 2021 zur BCGE. Er ist Mitglied des Teams für die Überzeugungsverwaltung Schweizer Aktien und verantwortlich für Strategien auf dividendenstarke Aktien sowie auf Schweizer indirekte Immobilien. Er begann seine Laufbahn 2014 beim Multi-Family-Office Fitzroy Investment Advisors als Analyst für die Auswahl von Aktienfonds. Zwischen 2017 und 2021 bekleidete er dann mehrere Positionen bei Solvalor fund management, einer Fondsleitung, und verwaltete mehrere Immobilienfonds. Er ist Inhaber eines Master in Management der EMLyon Business School mit Schwerpunkt Finance sowie des Titels CFA®.