28 maggio 2026
Il mercato vota nel breve termine ma valuta nel lungo termine
Una rubrica di Anton Berthot
Pubblicata su Allnews - Maggio 2026
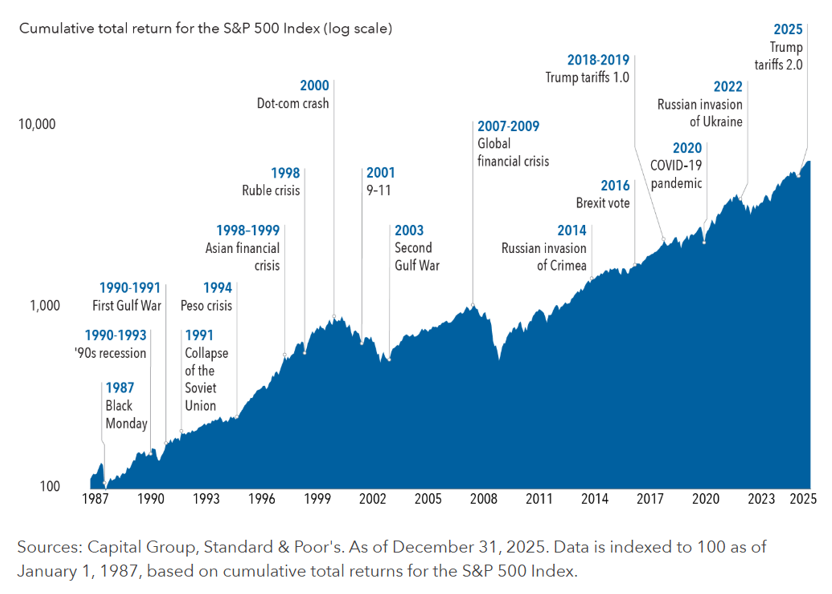
Il celebre adagio di Benjamin Graham «In the short run, the market is a voting machine; in the long run, it is a weighing machine» riassume con precisione uno dei grandi paradossi dei mercati. Nel breve termine, questi reagiscono come un barometro emotivo: votano, sanzionano o talvolta applaudono ed estrapolano. Ma nel lungo termine, finiscono per valutare le imprese per ciò che sono realmente: la loro capacità di innovare, crescere, difendere i margini e generare in modo duraturo rendimenti sul capitale.
Questa distinzione tra il rumore di breve termine e la sostanza di lungo termine non è probabilmente mai stata così pertinente come oggi. Elezioni, guerre, tensioni commerciali o nuovi dazi doganali: il contesto di mercato sembra costantemente attraversato da scosse esogene. Eppure, prendendo le distanze, la storia mostra che i mercati azionari, in particolare quello americano, hanno spesso assorbito questi shock senza rimettere in discussione la loro traiettoria di fondo. Su un orizzonte di lungo termine di 40 anni, si osserva che le azioni americane (S&P 500) hanno registrato una performance di circa l'11% annualizzato in USD, ciò nonostante diversi anni di forti ribassi (bolla di internet 2000-2002: -38%, crisi finanziaria 2008: -37%, picco inflazionistico del 2022: -18%). In altre parole, per l'investitore di lungo termine, molti di questi shock finiscono per attenuarsi e la pazienza viene alla fine ricompensata.
Il rumore dei conflitti, la resilienza dei mercati
Ciò evidentemente non significa che i crolli dei mercati siano privi di conseguenze per gli investitori. Nel breve termine, eventi come i conflitti armati possono provocare importanti ribassi del mercato, in particolare quando toccano l'energia. La guerra attuale attorno allo Stretto di Hormuz ne è l'esempio perfetto. Questo stretto passaggio concentra circa il 25% del commercio mondiale di petrolio e quasi il 20% del gas naturale liquefatto trasportato via mare, secondo l'Agenzia internazionale dell'energia. In questa prospettiva, il conflitto in Iran illustra perfettamente tale meccanismo: il mercato reagisce in modo rapido e violento di fronte all'incertezza immediata, ma rivaluta in seguito le conseguenze reali sulla crescita e sui profitti futuri delle imprese. Se la storia è una buona guida per il futuro, possiamo allora evidenziare che, in media, il mercato americano è in rialzo dell'8% un anno dopo l'inizio di un conflitto armato. Una fonte di spiegazione è l'intensità petrolifera nel PIL, scesa di quasi il 60% dai primi shock petroliferi degli anni Settanta, secondo la Banca mondiale. Non è dunque tanto l'evento in sé a determinare la traiettoria di lungo termine dei mercati, quanto la sua capacità o meno di modificare in modo duraturo i fondamentali economici.
Nel breve termine, la volatilità si concentra dove le narrazioni sono più potenti
Ciò è particolarmente vero per i temi più commentati del momento. Le società legate all'intelligenza artificiale, e in particolare ai «data center», concentrano oggi una parte importante della volatilità borsistica, perché si collocano all'incrocio delle più forti aspettative di crescita, delle valutazioni più esigenti e dei maggiori dibattiti sulla sostenibilità delle spese d'investimento.
Ciò che il mercato finisce per valutare: crescita, margini, rendimento del capitale
Una volta rimesso al suo giusto posto il rumore di breve termine, la questione centrale torna a essere quella della qualità delle imprese. Poiché, nel tempo, ciò che il mercato finisce per valutare non sono né i titoli dei giornali né le emozioni, ma la capacità di una società di creare valore. Le imprese che si affermano nel tempo sono spesso quelle che combinano più attributi: innovazione continua, crescita strutturale, margini elevati, rendimento sull'investimento attraente e solide barriere all'ingresso. È precisamente qui che alcune società svizzere si distinguono. In un mercato spesso percepito come difensivo, la Svizzera ospita in realtà numerose imprese capaci di creare valore nel lungo termine.
Belimo: uno specialista di primo piano al cuore delle grandi tendenze strutturali
Belimo è probabilmente uno degli esempi più eloquenti di creazione di valore svizzera paziente e metodica. Nel 2025, il gruppo ha realizzato 1,12 miliardi di CHF di vendite e un utile di 182 milioni di CHF (in crescita rispettivamente dell'8,5% e del 12,4% all'anno da 10 anni). L'impresa continua a beneficiare di grandi tendenze strutturali come l'efficienza energetica, la ristrutturazione degli edifici e l'ascesa dei data center. Già nel 2024, Belimo sottolineava l'accelerazione della domanda legata ai data center e la solidità della sua strategia di crescita fondata sull'urbanizzazione, il clima e la digitalizzazione. Belimo dimostra che uno specialista, leader su componenti critici, può costruire solide barriere all'ingresso come: competenza tecnica, qualità, affidabilità, innovazione incrementale e prossimità al cliente. Nel breve termine, il titolo può essere sensibile ai livelli di valutazione, ai tassi d'interesse o ai movimenti di mercato. Nel lungo termine, il mercato valuterà la capacità dell'impresa di trasformare queste megatendenze in crescita redditizia di lungo termine. Da fine luglio 2025, il titolo registra una performance borsistica del -32% al 31.03.2026 rispetto al mercato svizzero che è al +8% (Swiss Performance Index o SPI). Su un orizzonte più lungo: +505% su 10 anni (6ª migliore performance su 200 società dello SPI, che fa +114%) o +2'172% su 20 anni (SPI +189%), ossia la migliore performance dell'intero mercato svizzero.
Il lungo termine
come antidoto al rumore
In fondo, la citazione di Benjamin Graham conserva tutto il suo senso perché ricorda una verità semplice: il tempo è spesso il miglior rivelatore del valore. I mercati votano al ritmo delle emozioni, delle paure e delle narrazioni dominanti di breve termine. Valutano poi i fatti. Le guerre, le elezioni o le tensioni commerciali continueranno a provocare forti momenti di volatilità. Anche il tema dell'IA continuerà a concentrare forti rotazioni nel breve termine. Ma per l'investitore paziente, la vera domanda resta immutata: quali sono le imprese capaci di emergere dal rumore con maggiori quote di mercato, margini migliori, più crescita e barriere all'ingresso rafforzate? È precisamente in questa lettura di lungo termine che una società come Belimo acquista tutto il suo senso. Nel breve termine, il mercato può votare in modo talvolta irrazionale. Nel lungo termine, finisce quasi sempre per valutare la qualità.
Anton Berthot è co-gestore di fondi di convinzione sulle azioni svizzere presso BCGE. In precedenza, ha operato come co-gestore di fondi sulle azioni svizzere, sull'immobiliare svizzero e sui multi-asset presso RESCAD SA per 8 anni. Conta inoltre alcuni anni come analista presso HSBC e JP Morgan. È titolare di un Master in Finance dell'Università di Neuchâtel, di un Bachelor della HEC Lausanne ed è detentore del CFA.