3 febbraio 2026
Immobiliare indiretto svizzero: evitate la trappola della volatilità!
Una rubrica di Laurent Clauzet
Pubblicata su Allnews - Febbraio 2026
L'immobiliare occupa un posto strutturale nell'allocazione degli attivi degli investitori istituzionali svizzeri. Nel lungo termine, questa classe di attivi si caratterizza per una volatilità inferiore a quella delle azioni, una decorrelazione parziale rispetto alle altre classi di attivi e una generazione di ricavi relativamente stabile. Queste proprietà spiegano il suo ruolo centrale nei portafogli previdenziali, potendo le casse pensioni svizzere allocare fino al 25% dei loro attivi all'immobiliare.
L'universo dell'immobiliare indiretto quotato in Svizzera si compone di due segmenti distinti: le azioni immobiliari e i fondi immobiliari quotati. Le azioni immobiliari, raggruppate nell'indice REAL, sono titoli di partecipazione classici. Vengono generalmente integrate nei portafogli secondo un quadro Media–Varianza classico, essendo l'investitore consapevole della necessità di diversificare il rischio specifico al fine di ottimizzare il rendimento corretto per il rischio. Al contrario, si osserva un comportamento sensibilmente diverso nel segmento dei fondi immobiliari quotati. Benché siano negoziati in continuo sulla borsa svizzera, con un libro d'ordini identico a quello delle azioni, questi veicoli sono ancora frequentemente percepiti come strumenti quasi obbligazionari. Questa percezione deriva in parte da una possibile confusione tra il valore netto d'inventario (NAV), generalmente pubblicato a cadenza annuale, e il prezzo di mercato, formato in continuo intraday. Essendo questi fondi strutturalmente semiaperti e, nella pratica, chiusi la maggior parte del tempo, il loro prezzo è determinato dall'offerta e dalla domanda e si discosta in modo strutturale dal NAV, con premi o sconti medi dell'ordine del 20-25% a seconda delle fasi del ciclo. Questa percezione porta talvolta a una concentrazione eccessiva su un numero limitato di fondi, o addirittura regolarmente su un unico veicolo, aumentando in modo molto sensibile il rischio specifico per l'investitore.
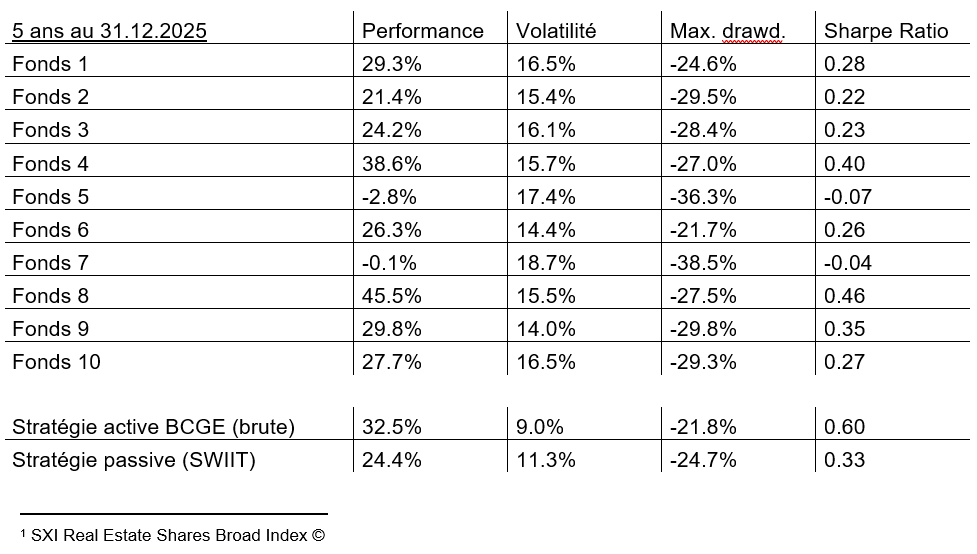
Ogni fondo immobiliare quotato detiene un portafoglio di attivi reali, per definizione unico, spesso concentrato geograficamente e settorialmente. La performance dipende quindi fortemente da fattori specifici: qualità e ubicazione del parco immobiliare, struttura di finanziamento, politica di distribuzione, nonché decisioni del gestore. Da un punto di vista quantitativo, questa concentrazione si traduce in una volatilità idiosincratica significativa, suscettibile di ridurre il rendimento corretto per il rischio, in particolare durante le fasi di tensione sui mercati finanziari o di rialzo dei tassi d'interesse. La tabella qui sotto presenta le dieci maggiori capitalizzazioni borsistiche di fondi immobiliari quotati svizzeri, accompagnate dalla loro performance totale, dalla loro volatilità recente e dal loro rapporto di Sharpe. Gli scarti osservati tra i fondi sono marcati, sia in termini di rendimento sia di rischio, il che conferma empiricamente l'eterogeneità dei profili rendimento/rischio all'interno di questa classe di attivi.
Vengono presentate anche due strategie aggregate: un approccio attivo di convinzione che combina 25-30 titoli immobiliari (fondi quotati e azioni immobiliari), nonché un approccio passivo basato sull'indice SWIIT, che raggruppa l'insieme dei fondi immobiliari quotati svizzeri. In entrambi i casi, la diversificazione permette una riduzione dello scarto tipo (volatilità) del portafoglio e un miglioramento del rapporto di Sharpe, conformemente alle previsioni del quadro Media–Varianza. Infine, una diversificazione ancora più ampia può essere ottenuta combinando il segmento dei fondi immobiliari quotati (SWIIT) con quello delle azioni immobiliari (REAL). L'integrazione congiunta di questi due segmenti permette di sfruttare fonti di rischio parzialmente distinte e di migliorare la frontiera efficiente dell'allocazione immobiliare.
In conclusione, se l'immobiliare indiretto svizzero costituisce una componente essenziale dell'allocazione degli attivi, un'esposizione concentrata su un unico fondo immobiliare quotato accentua fortemente il rischio specifico non diversificato. I risultati empirici depongono a favore di un approccio diversificato, tanto più attivo, al fine di massimizzare il rendimento corretto per il rischio e di captare in modo duraturo le proprietà di stabilizzazione associate a questa classe di attivi.
Laurent Clauzet è entrato nella BCGE nel 2021. È membro del team di gestione di convinzione sulle azioni svizzere e responsabile di strategie sulle azioni ad alto dividendo nonché sull'immobiliare indiretto svizzero. Inizia la sua carriera nel 2014 presso il multi-family office Fitzroy Investment Advisors, come analista nella selezione di fondi azionari. Poi, tra il 2017 e il 2021, ricopre diverse posizioni presso Solvalor fund management, una direzione di fondi, e gestisce diversi fondi immobiliari. È titolare di un Master in Management della EMLyon Business School con una specializzazione in Finance e del titolo CFA®.